Seguro de Responsabilidad Civil Profesional para Jardineros.

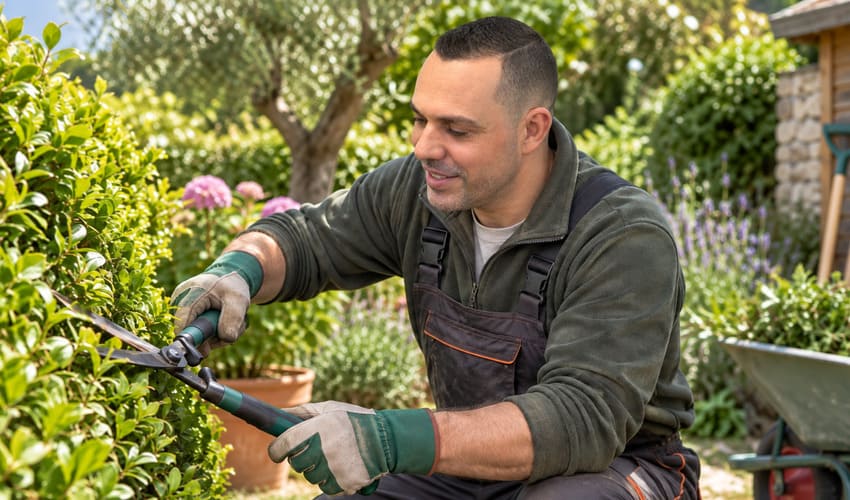
Sé lo que es pasar el día entre desbrozadoras, motosierras y podas complejas, andando con mil ojos para no reventar una tubería o dañar la finca del vecino.

Por eso te ayudo a proteger tus ahorros frente a cualquier susto imprevisto, para que tú solo te centres en tu faena y trabajes con total tranquilidad.
Seguro Responsabilidad Civil Jardineros

+ 3.280 nuevos clientes satisfechos

+ 1.347 Actividades asegurables

+ 3.280 nuevos clientes satisfechos

+ 1.347 Actividades asegurables

asefa
asefa
Tú dale vida a cada jardín; de proteger tu esfuerzo me encargo yo.
Corredor de seguros de responsabilidad civil

Por mucho mimo que le pongas a cada jardín, en este oficio los sustos pasan en un segundo. Basta que salte una piedra con el hilo de la desbrozadora y reviente la cristalera del porche, o que al despuntar un pino una rama pesada venza hacia el lado malo y caiga justo encima del tejado del vecino o de las placas solares.

El verdadero problema viene cuando te pasan el presupuesto del arreglo y te toca dar la cara. Si no tienes un seguro que responda de verdad por ti, todo ese dineral sale directo de tu propia cuenta corriente y de los ahorros de tu casa, dejándote en un aprieto tremendo y sin saber si podrás llegar a final de mes.

¿Cuál es la diferencia?

Aquí te olvidas de centralitas impersonales y máquinas en espera: tienes mi teléfono directo para llamarme o mandarme un WhatsApp en cuanto surja un problema en el jardín.

Gestiono todo el siniestro en persona y doy la cara por ti para que no pierdas horas de trabajo ni tengas que adelantar un solo euro de tu bolsillo.

Como vamos a trabajar:
Proteger tu trabajo es muy sencillo si lo hacemos paso a paso, te explico como lo vamos a hacer:

Conversamos

Rellenas el formulario o me llamas por teléfono. Me cuentas si trabajas por tu cuenta o con empleados, y qué tareas realizas habitualmente.

Analizo opciones

Reviso los riesgos concretos de tu actividad y selecciono solo las coberturas que de verdad necesitas.

Te propongo

Te entrego una opción clara con precio cerrado y explicada al detalle, para que decidas con total tranquilidad antes de dar cualquier paso.

¿QUÉ ES el Seguro de Responsabilidad Civil para Jardineros?

El seguro de responsabilidad civil para jardineros es la garantía que cubre los daños personales o materiales ocasionados a terceros durante tus labores de paisajismo y jardinería. Esta póliza asume los costes judiciales y las compensaciones económicas derivadas del uso de maquinaria de corte, tareas de desbroce o tratamientos fitosanitarios.

Esta póliza es un elemento tan imprescindible en tu furgoneta como la propia maquinaria de poda, porque te otorga la solvencia profesional que exigen los administradores de fincas.
Seguro Responsabilidad Civil Jardineros
Seguro Responsabilidad Civil Jardinería

¿QUÉ CUBRE el Seguro de Responsabilidad Civil para Jardineros?

Mantener jardines impecables exige lidiar a diario con tierra, ramas pesadas, maquinaria de corte y propiedades ajenas donde el más mínimo descuido puede salir carísimo. Para que veas con total claridad cómo te respalda esta póliza en tu jornada habitual, te resumo las tres situaciones más frecuentes en las que estás completamente protegido:

– Impactos accidentales provocados por maquinaria: Al pasar el cortacésped proyectas una piedra contra la luna de un coche aparcado.

– Lesiones a terceros durante tareas de mantenimiento: Durante una tala cae una rama sobre un viandante y herramientas en las zonas comunes de una urbanización.

– Averías en conducciones e instalaciones ocultas: Al cavar para plantar perforas por error una tubería de riego enterrada o dañas un cableado exterior.

💡 En definitiva, este seguro absorbe los riesgos mecánicos y operativos inevitables de la jardinería, garantizando la solvencia de tu negocio frente a reclamaciones que pondrían en peligro tu patrimonio.

¿Para quien esta pensado el seguro de responsabilidad civil jardinería?

Este seguro está diseñado para cualquier especialista del sector de jardinería que maneje herramientas de corte, fitosanitarios o maquinaria en fincas ajenas, adaptándose a la escala real de cada negocio. Para que veas con total claridad si encaja contigo, te desgloso los perfiles profesionales que protejo a diario y las labores concretas del oficio que dejamos cubiertas.

Perfiles Profesionales:


  • Jardineros autónomos individuales: Pensado para ti si trabajas por cuenta propia, sin empleados a cargo, gestionando chalets particulares o pequeñas parcelas donde los clientes te exigen solvencia antes de entrar./li>
  • Pequeñas y medianas empresas de jardinería: Dirigido a negocios con operarios en plantilla que necesitan blindar tanto los trabajos de sus cuadrillas como los posibles accidentes laborales en comunidades de vecinos o polígonos.
  • Empresas de paisajismo y obra verde: Orientado a estructuras dedicadas al diseño exterior, remodelaciones completas de fincas y proyectos de regeneración ambiental de mayor envergadura.
Actividades a desempeñar:
9
Siega de céspe
9
Poda de arbolado
9
Poda en altura
9
Desbroce de parcelas
9
Recorte de setos
9
Instalación de riego
9
Reparación de aspersores
9
Escarificado de praderas
9
Aireado de césped
9
Tratamiento fitosanitario
9
Fumigación de plagas
9
Abonado y fertilización
9
Riego por goteo
9
Plantación de árboles
9
Siembra de tepes
9
Tala controlada
9
Diseño de zonas verdes
9
Retirada de restos vegetales
9
Instalar césped artificial
9
Control de malas hierbas
9
Poda de palmeras

¿Sabes por qué...?

Estos son los motivos que más valoran nuestros clientes

¿Rápidos? Lo siguiente

Consigue tu seguro tan rápido, que no lo verás venir ¡Siempre a tiempo!

Pendientes de ti

Un asesor exclusivo para ti, que te ayuda por teléfono, whatsapp o email.

Precios a medida

Precios claros y transparentes que se adaptan a tus necesidades.

Capacidad respuesta

Gestión eficiente de reclamaciones y reembolsos para tu tranquilidad.

¿Rápidos? Lo siguiente

Consigue tu seguro tan rápido, que no lo verás venir ¡Siempre a tiempo!

Pendientes de tu gestión

Un asesor exclusivo para ti, que te ayuda por teléfono, whatsapp o email.

Precios a medida

Precios claros y transparentes que se adaptan a tus necesidades de cobertura.

Capacidad respuesta

Gestión eficiente de reclamaciones y reembolsos para tu tranquilidad.

VENTAJAS del Seguro de Responsabilidad Civil para Jardinería

Saber qué beneficios ofrece la póliza de seguro de Responsabilidad Civil para jardinería es clave para que tu negocio no tenga ningún contratiempo.

Z
Limite a tu medida
Z
Cobertura Nacional
Z
Límites flexibles y precios competitivos
Z
Cobertura integral: incluye protección principal, defensa penal, reclamación de daños y asistencia 24/7
Z
Para profesionales y empresas
Z
Retroactividad configurable
Z
Pago flexible: permite elegir entre pago único o en cuotas, con revalorización anual de los capitales asegurados

Somos Century Seguros

Nuestro equipo responde

Estamos aquí para ti, dinos en que podemos ayudarte.

Pedro Moreno

Mónica Martínez

Ezequiel Romero

Julia Ahuir

Mónica Martinez

Ezequiel Romero

Julia Ahuir

Llamar a un asesor

Un asesor disponible ahora.
Respondemos tu consulta en el menor tiempo posible.

Llamar

Escríbenos

Respondemos a tus preguntas de lunes a Jueves de 8 a 18 horas y viernes de 8 a 15 horas.

Escribir whatsapp

Escribir whatsapp

Mándanos un correo

Te respondemos en el menor tiempo posible dandote una solución a tu pregunta

Enviar E-mail

Enviar E-mail

Nuestros clientes son la mejor carta de presentación

GARANTÍAS del Seguro de Responsabilidad Civil para Jardineros

Cuando nos sentamos a revisar un seguro de responsabilidad civil para jardineros, lo primero que hago es separar la paja del grano: en tu día a día no necesitas pagar por garantías de oficina que jamás vas a pisar, sino blindar cada metro de césped, árbol o valla donde metes tus máquinas. Para que tengas el control exacto de lo que contratas, organizo tu póliza entre el bloque básico imprescindible para cualquier jardinero y aquellos suplementos específicos según el tipo de podas, cuadrillas o fincas que atiendas.

Coberturas Básicas

Responsabilidad Civil de Explotación

Te protege frente a los daños directos causados durante la faena cotidiana, como una piedra lanzada por el disco de la desbrozadora contra la luna de un coche, el arañazo de una carretilla en un porche o el golpe de un cortasetos contra una valla medianera.

Defensa jurídica y fianzas

Cubre los honorarios de abogados, peritajes y procuradores si un cliente o comunidad te demanda tras un siniestro en su finca, asumiendo además las fianzas judiciales que te exija un juez para evitar el bloqueo de tus cuentas.

Responsabilidad Civil Locativa

Respalda la nave, cochera o almacén que tengas alquilado para guardar los bidones de combustible, desbrozadoras y tractores cortacésped, asumiendo los daños al propietario si se declara un incendio fortuito o una avería de agua.

Daños a bienes confiados

Protege las estructuras y enseres de la propiedad donde trabajas (como pérgolas, fuentes de piedra, farolas de jardín o mobiliario de terraza) si sufren roturas o caídas accidentales mientras maniobras con tu maquinaria entre parterres.

Complementarias

Responsabilidad Civil Patronal

Fundamental si contratas peones o cuadrillas; asume las indemnizaciones exigidas si un operario sufre un corte con la motosierra, una caída desde la escalera o un accidente grave faenando en la finca.

Responsabilidad Civil Post-trabajos

Entra en juego cuando ya has cargado la furgoneta y entregado la faena; cubre imprevistos como una rama que se desgaja a los tres días sobre el tejado del cliente o una arqueta mal sellada que inunda un garaje.

Rotura de conducciones subterráneas

Te cubre si al cavar con la pala para plantar árboles, abrir zanjas o meter la motoazada perforas sin querer tubos de riego por goteo, canalizaciones de agua potable o cables eléctricos enterrados.

Contaminación accidental

Responde si una ráfaga de viento desvía el sulfato o herbicida que aplicas y quema las plantas del vecino colindante, o si un vertido involuntario de químicos y abonos contamina un pozo o el agua de una piscina.

Poda en altura y apeo de arbolado

Suplemento indispensable si superas los límites estándar de altura (mediante trepa con arnés o cesta elevadora en palmeras y grandes ejemplares), evitando que la aseguradora rechace siniestros por caída de troncos pesados.

Responsabilidad Civil Cruzada

Muy necesaria si sueles coordinarte en jardines o fincas con piscinistas, albañiles o fontaneros, cubriendo los daños que tus herramientas o empleados puedan provocar a los trabajadores de esas otras contratas.

¿CUÁLES SON las exclusiones más comunes del seguro de RC para Jardinería?


Tan crucial es saber qué siniestros te cubre la aseguradora como tener clarísimo qué situaciones se quedan fuera de la letra pequeña. En el sector de la jardinería existen límites muy precisos donde ninguna compañía responderá si se cometen negligencias graves o se incumplen las normativas técnicas.

Las principales exclusiones de esta póliza son:

Defectos del propio trabajo

Si un césped sembrado no agarra o un arbusto se seca por un error en la plantación, la póliza nunca pagará la reposición vegetal ni las horas de faena; el seguro cubre los daños a terceros, no rehacer trabajos mal ejecutados.

Químicos sin titulación

Si aplicas herbicidas o plaguicidas sin tener en regla el carné oficial (ROPO), o si empleas sustancias prohibidas, la aseguradora rechazará cualquier indemnización por intoxicación o daños en parcelas contiguas.

Poda en altura no declarada

Quedan fuera los siniestros provocados al podar árboles a partir de ciertas cotas (habitualmente más de 3 o 5 metros) si no has contratado expresamente esa garantía o si se trabaja sin los arneses reglamentarios.

Quemas no autorizadas

Cualquier incendio provocado por prender fuego a ramas o restos vegetales sin los permisos preceptivos de Medio Ambiente o durante periodos de veda estival por sequía.

Explotación forestal

Las talas masivas en montes madereros, apeos industriales o limpieza de cortafuegos a gran escala, al considerarse actividades forestales pesadas ajenas a la jardinería y el paisajismo.

Multas y sanciones

El seguro jamás abona las sanciones administrativas interpuestas por Ayuntamientos o Policía, ya sea por ruidos a deshoras con la sopladora o por podar especies protegidas sin licencia municipal.

¿CUÁNTO CUESTA el Seguro de RC para Jardineros?

A mí me gusta hablarte siempre con números claros y sin rodeos, porque sé bien que cada euro cuenta a la hora de cuadrar los gastos de tu temporada. Por suerte, el precio del seguro de responsabilidad civil para jardineros en España resulta bastante accesible y se ajusta con precisión a lo que realmente haces sobre el terreno. Para que puedas hacer tus números y te hagas una idea clara de lo que se paga hoy en el mercado, aquí tienes tres ejemplos orientativos para los perfiles más demandados:

9

Jardinero autónomo de mantenimiento básico (sin empleados): Labores a ras de suelo como siega, desbroce y recorte de setos en chalets o comunidades; coste orientativo de 130 € a 165 € al año para un capital de 300.000 €.

9

Especialista en poda y apeo en altura: Labores con motosierras mediante técnicas de trepa o plataformas elevadoras en arbolado de gran porte; coste habitual entre 220 € y 310 € al año.

9

Empresa de jardinería con cuadrilla: Mantenimiento integral en fincas con operarios a cargo e inclusión de la cobertura de RC patronal; precio medio de 240 € a 380 € al año.

💡 Recuerda que esto son estimaciones de coste. Y no pueden establecer un precedente de precios. Para saber un coste real hay que pedir una cotización personalizada a las aseguradoras.

FACTORES que influyen en el precio del seguro de Responsabilidad Civil para Jardineros

Siempre que me preguntáis por qué a un compañero que corta setos en chalets le cobran menos que a quien tala pinos o poda palmeras, os explico lo mismo: el precio del seguro de responsabilidad civil para jardineros no es una tarifa fija de catálogo. Depende del riesgo real que asumes en cada finca, de si trabajas a ras de césped o colgado de un arnés con la motosierra, y de las máquinas o fitosanitarios que subes a la furgoneta cada mañana.

Altura de poda y apeo:

Las intervenciones a cota cero conllevan una prima menor; en cambio, si realizas trepa o utilizas plataformas elevadoras para podar ramas pesadas o talar árboles de gran envergadura, el riesgo de siniestro se incrementa notablemente.

Trabajadores en plantilla:

Un jardinero autónomo sin personal asume una cuota más contenida que una empresa con cuadrilla, ya que al contratar operarios es obligatorio añadir la cobertura de responsabilidad civil patronal según el número de peones.

Uso de fitosanitarios:

La aplicación de herbicidas, abonos químicos o tratamientos contra plagas añade la garantía de contaminación accidental, lo que influye en el cálculo final de la prima.

Tipo de maquinaria y herramientas:

El empleo intensivo de biotrituradoras, desbrozadoras de disco metálico, cortacéspedes de asiento o zanjadoras implica un mayor peligro de proyección de elementos o roturas que el uso de herramienta manual.

Límite de indemnización contratado:

La suma asegurada que elijas para responder ante un percance (habitualmente 300.000 €, 600.000 € o 1.200.000 €, según exijan las comunidades de propietarios) determina de forma directa el coste anual.

Facturación anual del negocio:

El volumen de negocio refleja el nivel de exposición de la empresa; atender decenas de parcelas o grandes mancomunidades residenciales supone un volumen de horas de trabajo y un riesgo asegurador mayor.

ACTIVIDADES CUBIERTAS por el seguro de Responsabilidad Civil para Jardineros

En jardinería no existen dos jornadas idénticas: un lunes estás cortando césped en una urbanización y al día siguiente te toca sanear ramas con la motosierra o calibrar un programador de riego. Para que tengas la absoluta tranquilidad de saber qué tareas quedan amparadas por tu póliza cuando entras en una finca, aquí te detallo las actividades cubiertas organizadas en seis bloques funcionales.
Actividades cubiertas por el Seguro de RC:

Cuidado y mantenimiento de praderas

– Siega periódica con cortacésped manual o de asiento

– Perfilado de borduras

– Escarificado

– Aireado de suelos y soplado

– Recogida de siegas en parterres y zonas comunes

Poda, desmoche y apeo de arbolado:

– Recorte de setos perimetrales

– Aclareo de copas

– Eliminación de ramas secas o peligrosas

– Tala controlada de ejemplares con riesgo de caída

– Poda técnica de palmeras mediante trepa o cesta homologada

Sanidad vegetal y tratamientos fitosanitarios:

– Fumigación contra plagas habituales (como procesionaria del pino o picudo rojo)

– Pulverización de fungicidas y herbicidas

– Endoterapia vegetal

– Aporte de abonos o fertilizantes

Instalación y mantenimiento de riego

– Montaje de canalizaciones de riego por goteo o aspersión

– Sustitución de toberas

– Cableado de electroválvulas

– Configuración de programadores

– Apertura de zanjas superficiales para redes hidráulicas.

Paisajismo y obras verdes

– Plantación de árboles ornamentales, arbustos y flores de temporada

– Colocación de tepes de hierba natural

– Instalación de césped artificial

– Creación de rocallas, jardineras y caminos de zahorra o gravilla decorativa.

Desbroce y acondicionamiento de parcelas:

– Limpieza mecánica de matorral y maleza con desbrozadoras de hilo o disco metálico

– Triturado de restos de poda con biotrituradora

– Volteo de tierras de cultivo con motoazada o motocultor.

Preguntas frecuentes

Seguro Responsabilidad Civil para Jardinería

¿Es obligatorio contratar el seguro de responsabilidad civil para trabajar como jardinero en España?

A nivel estatal no existe una ley general que obligue a todo jardinero autónomo a tenerlo para abrir su actividad, pero en la práctica es totalmente imprescindible. Los administradores de fincas, comunidades de propietarios y empresas de mantenimiento siempre te exigirán el certificado del seguro de RC al día antes de dejarte arrancar una máquina en sus zonas comunes. Además, si concurres a concursos públicos de ayuntamientos o trabajas como subcontrata en obras, es una exigencia legal indispensable.

Si una piedra despedida por mi desbrozadora rompe el cristal de un coche o una vivienda, ¿la póliza lo asume?

Sí, es precisamente el siniestro más habitual en nuestro sector y queda cubierto bajo la garantía básica de Responsabilidad Civil de Explotación. En cuanto ocurre el impacto, me envías los datos del afectado, fotos del desperfecto y el parte del siniestro; la compañía se encarga de pagar la reparación o sustitución del cristal sin que tengas que abonar nada de tu bolsillo.

¿Estoy cubierto si realizo trabajos de poda en altura con trepa o cesta elevadora?

Depende de cómo hayamos configurado tu póliza. La mayoría de seguros estándar cubren labores de apeo o recorte a ras de suelo o con escaleras manuales (hasta 3 o 5 metros según la compañía). Si realizas trabajos de trepa con arnés, podas palmeras altas o manejas motosierras subido a una plataforma elevadora, es indispensable que incluyamos expresamente el suplemento de poda en altura para que cualquier caída de rama gruesa quede respaldada sin problemas.

¿Qué requisitos me exige el seguro para cubrir siniestros con tratamientos fitosanitarios?

Para que la cobertura de contaminación accidental y daños por químicos tenga validez, debes disponer del carné oficial de manipulador de productos fitosanitarios (básico o cualificado, según la labor) y estar inscrito en el ROPO. Asimismo, los productos químicos, herbicidas o plaguicidas empleados deben estar autorizados en el registro oficial del Ministerio de Agricultura y aplicarse respetando las condiciones climáticas seguras para evitar derivas por viento hacia parcelas vecinas.

Si tengo un peón contratado y se corta con el cortasetos o la motosierra, ¿este seguro responde?

La cobertura básica de RC solo responde ante los daños que les causes a terceras personas (vecinos, clientes, viandantes). Para protegerte si un operario de tu cuadrilla sufre un accidente laboral, necesitas incorporar la garantía de Responsabilidad Civil Patronal. Con ella, si el trabajador o la Seguridad Social te reclaman una indemnización por lesiones en plena faena, la aseguradora se hace cargo de asumir esos costes económicos.

Todos tus seguros con la garantía de un corredor profesional

El contrato de seguros en Segurodecenal.net está avalado por:
Habilitados con el Código de autorización por la dirección general de seguros y fondos de pensiones J-3380.
Mediador Colegiado
Colegiado Nº 76.483 del colegio profesional de mediadores de seguros de la Comunidad Valenciana.
Mediador Colegiado
Formación especializada y regulada por expertos de sector del seguro vinculado al consejo general de colegios de mediadores
Mediador Colegiado
Seguro de caución en vigor suscrito con Crédito y Caución S.L. Con una cobertura asegurada por un importe total de 18.760 €
Mediador Colegiado
Seguro de responsabilidad civil en vigor con RELAE, con una cobertura de 2.000.000 €. Garantizando la protección que necesitas para tus proyectos
¿Cómo podemos ayudarte?
Ponte en contacto con nosotros, te ayudaremos a gestionar tus seguros.

Teléfono

Nuestros asesores están disponibles de lunes a jueves de 8 a 18. Viernes 8 a 15 horas

960 71 65 32

Email

Mándanos un correo y te responderemos tan rápido como nos sea posible.

@centuryseguros.es

WhatsApp

Respondemos a todas tu preguntas de lunes a jueves de 8 a 18. Viernes 8 a 15 horas

➤   Escríbenos

WhatsApp

Respondemos a todas tu preguntas de lunes a jueves de 8:00 a 18:00 y los viernes  de 8:00 a 15:00

➤   Escríbenos

Siniestros

Estamos disponibles para poder gestionar cualquier incidente con tu póliza.

➤   Habla con un experto

Siniestros

Estamos disponibles para poder gestionar cualquier incidente con tu póliza.

➤   Habla con un experto

Casillas de verificación
Century Mediadores Correduría de seguros. Calle Massamagrell 20, despacho 20, Código postal 46138, Rafelbunyol (Valencia)·  CIF: B-73.900.060, inscrita en el Registro Mercantil de Valencia y titular de la autorización administrativa de la Dirección General de Seguros y Fondos de Pensiones con la clave nº J-3380. Contratado Seguro de Responsabilidad Civil Profesional y Seguro de Caución según establece la Ley de Mediación 26/2006 de 17 de julio.
Aviso Legal
Política de Cookies
Política de privacidad